电商个体户都注销了,为什么最后还被追缴971万?
发布时间:2026-09-14

很多做电商的老板,前几年都有过类似操作:为了多开店、多主体经营,陆续注册了几个、十几个,甚至几十个个体工商户。店铺一直在正常卖货,平台也有流水,但有些主体税务一直没申报,或者长期零申报。后来店铺不做了,老板第一反应就是:“营业执照注销掉不就行了吗?”

但最近国家税务总局公开的一起案件,给所有做过类似操作的电商老板提了个醒:个体户注销了,不代表以前的税务问题也一起消失了。

今天把这件事用一个真实案例讲透,有跨境电商合规问题也可以直接加我们企财盈客服咨询。

合规问题也可以直接加我们企财盈客服咨询(微信:jxhqcy890 / 手机:16625410105),帮你先把历史主体和流水理清楚,再判断问题从哪里下手。

企财盈在线客服二维码

.

PART.01
个体户已经注销,最后还是被追缴971万

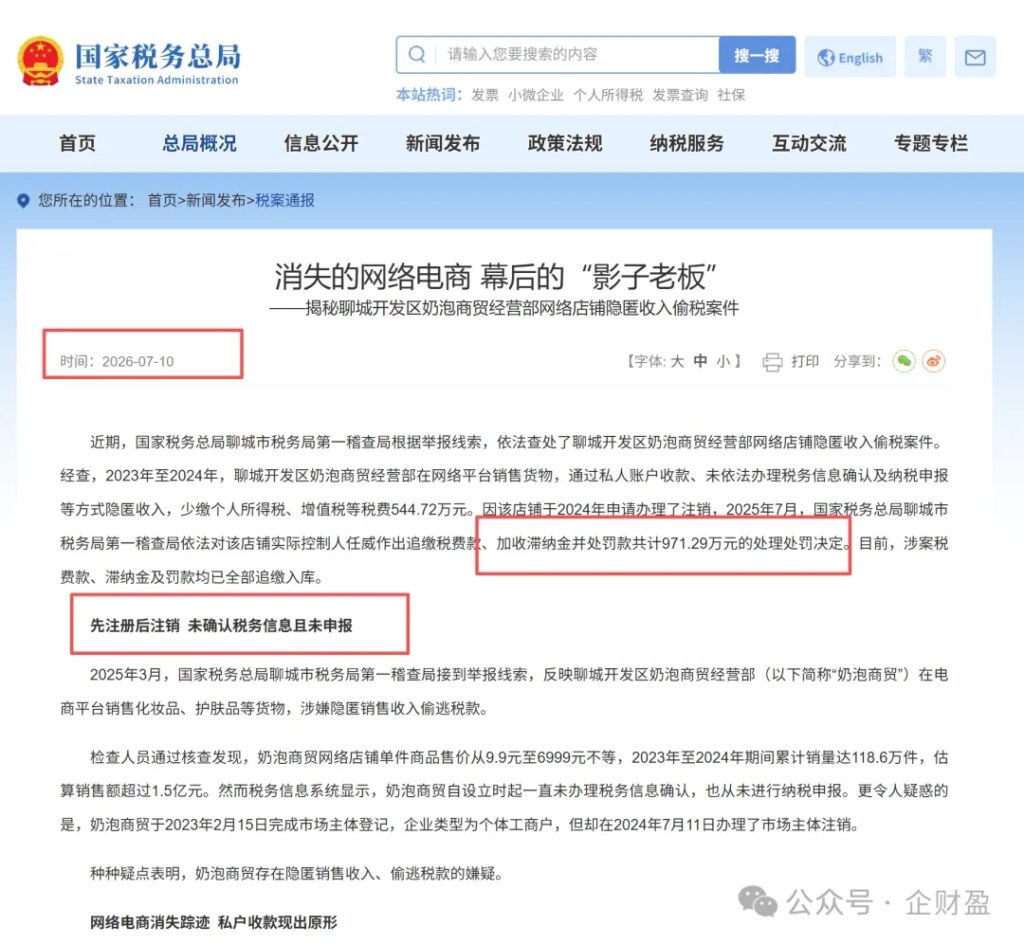
2026年7月,国家税务总局公开了聊城开发区奶泡商贸经营部网络店铺偷税案件。

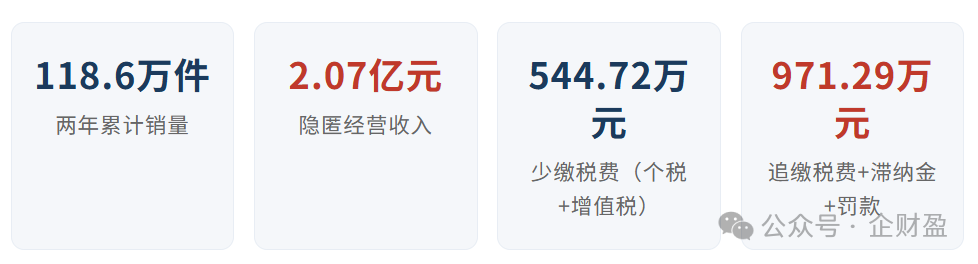
这个案例和很多电商老板过去的经营模式非常接近。奶泡商贸是一家a private firm (PRC usage),2023年至2024年通过网络平台销售化妆品、护肤品等商品。税务部门核查时发现,这个店铺两年累计销量达到118.6万件,根据商品售价初步估算,销售规模已经非常大。

但税务系统里却显示:这个个体户从注册成立开始,一直没有办理税务信息确认,也从来没有进行过纳税申报。

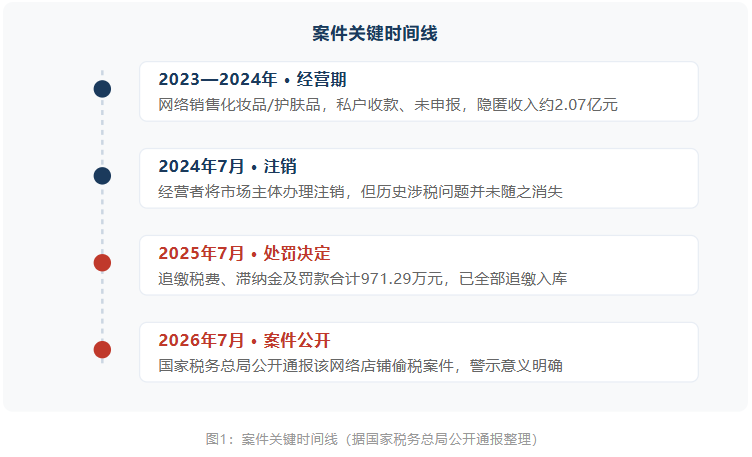
更关键的是:这个个体户在2024年7月,就已经把市场主体注销了The

如果按照很多老板过去的理解:执照都注销了,这家公司或者个体户已经不存在了,事情是不是就结束了?答案显然不是。

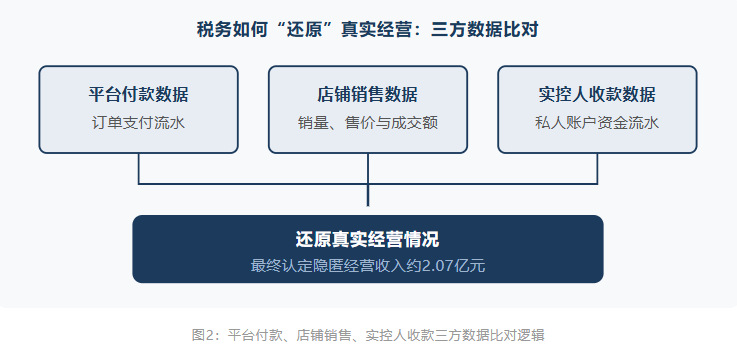
税务机关后续通过平台付款数据、店铺销售数据以及实际控制人的收款数据进行比对,最终查明:2023年至2024年,该经营主体通过网络平台销售商品,利用私人账户收款、未进行纳税申报等方式隐匿经营收入2.07亿元The

最终被认定少缴个人所得税、增值税等税费544.72万元。2025年7月,税务机关对该店铺实际控制人作出处理处罚决定:追缴税费、滞纳金以及罚款合计971.29万元。目前相关款项已经全部追缴入库。

That is to say:营业执照已经注销一年左右,历史经营期间产生的税务问题,依然被重新追了回来。

.

PART.02
为什么个体户已经注销了,税务还能继续查?

很多老板容易把两个概念混在一起:工商注销respond in singing历史涉税责任并不是一回事。

01 工商注销
代表这个市场经营主体退出经营。

02 历史涉税责任
真实发生的经营行为与收入,不因注销自动清零。

如果过去真实发生过经营行为,有销售收入、有平台流水、有资金收款,却没有依法申报纳税,并不会因为营业执照注销,就自动变成“没有发生过”。

上面这个案件,就是非常典型的例子。税务部门在案件通报中明确查明,该经营主体注销前已经发生了大量网络销售,而且存在未办理税务信息确认、未纳税申报、私人账户收款等情况。

这也是为什么我们最近接触一些电商老板时,会反复提醒一句:以前注册过很多个体户,不要只看现在执照还在不在,更重要的是看这些主体当年到底有没有真实经营流水。

尤其是有下面这些情况的,要重点梳理:

  • 个体户绑定过淘宝、拼多多、抖音、电商平台等店铺
  • 店铺实际产生过销售收入
  • 个体户长期没有做税务申报
  • 店铺有流水,但税务一直零申报
  • 平台收入进入了法人、老板或员工个人账户
  • 同一个老板名下曾经批量注册多个主体
  • 店铺已经关闭,但历史流水一直没有梳理
  • 过去直接办理过工商注销,但历史税务没有完整处理

这些主体看起来已经“没用了”,实际上真正需要关注的是它过去的经营记录。

如果你目前有以前做电商留下来的个体户,现在出现长期未申报、税务异常、补税金额较高或者普通注销无法正常推进的情况,可以咨询我们企财盈在线客服(微信:jxhqcy890 / 手机:16625410105),我们将据此安排专业经理提供针对性答疑。

企财盈在线客服二维码

.

PART.03
以前电商批量注册个体户,为什么现在风险越来越明显?

这几年税务监管环境已经发生了明显变化。

2025年开始实施的互联网平台企业涉税信息报送制度,要求符合规定的互联网平台报送平台内经营者的身份信息和收入信息。网络商品销售平台就在规定范围之内。

简单理解就是:过去税务机关看到的可能主要是企业或者个体户自己报了多少;现在平台端的经营数据也逐步成为税收管理的重要信息来源The

所以现在再用以前的思路,风险都越来越高:

过去的老思路现在为什么不成立
“店铺关掉就没人知道了”店铺虽已关闭,但平台侧的经营数据仍会按规报送
“执照注销掉就没关系了”注销前真实发生的收入与申报义务,不会随之消失
“钱没有进公户,就查不到了”平台付款数据、店铺销售数据与实际控制人收款数据会被交叉比对

聊城这起案件其实已经告诉我们答案。税务人员并不是单纯看个体户自己有没有申报,而是将三方面的数据进行了比对,最终还原出了真实经营情况:

.

PART.04
为什么现在有些电商个体户,想注销却发现注销不了了?

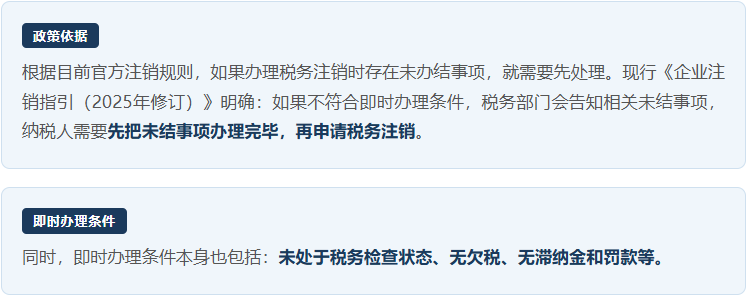
这也是我们最近接触到比较多的一种情况。老板以前为了开店注册了一批个体户,现在业务模式变了,这些主体不用了,于是准备全部注销。结果办理的时候才发现:工商这一步可能不是最麻烦的,真正卡住的是税务。

所以,如果一个个体户以前有以下情况,就很难简单理解成“直接把执照注销掉就行”:

过往情况为什么会卡住
有实际经营收入,但长期没有申报收入真实发生,申报义务却一直未履行
一直零申报,但平台实际流水很大申报口径与平台数据严重不符,易触发预警
已存在风险提醒、税务异常甚至进入检查状态不符合即时办理条件,需先处理未结事项

真正需要解决的是注销之前那一串历史涉税问题The

.

PART.05
最麻烦的,其实不是注销,而是“以前到底欠了多少税”

很多老板找到我们时,最担心的一句话就是:“如果把以前所有流水全部翻出来,是不是要补很多税?”

这个问题不能只看营业额。历史个体户到底应该怎么处理,需要结合当年的真实经营情况具体核对,包括:

  • 实际经营期间有多长
  • 各年度真实销售收入是多少
  • 有没有退款
  • 平台流水和实际到账是否一致
  • 主体当时是什么税务登记状态
  • 采用什么征收方式
  • 以前有没有做过申报
  • 有没有成本费用资料
  • 有没有已经缴纳过部分税款
  • 是否存在私户收款
  • 目前有没有收到税务风险提醒、通知或者检查材料

这些情况不同,最后对应的处理方式也可能完全不同。

所以对于历史个体户,最忌讳的是两个极端:

极端一:看到补税金额高,干脆不处理
拖延只会让滞纳金继续累积,风险窗口越拉越长,甚至等到检查上门,处理成本更高。

极端二:什么数据都没梳理,就直接按照平台总流水全部去补
不区分退款、不核对到账、不确认征收方式,盲目全额补报,往往多缴冤枉税。

聊城这个971.29万元的案例,对过去批量注册个体户做电商的老板来说,是一个非常明确的提醒。

一个个体户:已经注销,经营地址也找不到,联系电话也已经失效——但平台交易、资金收款和历史经营数据并没有因此消失。最终,税务部门依然还原出了其真实经营情况。

所以,如果你以前为了做电商,注册过多个个体户,特别是存在:有流水未申报、长期零申报、私户收款、批量主体、已经注销部分主体、目前注销被卡、已经收到税务风险提醒这些情况,不建议等到正式进入检查以后再开始整理。

可以先把过去所有主体、店铺和流水做一次系统排查,先判断哪些属于正常主体,哪些已经存在历史涉税问题,再决定后续处理方案。

如果你目前有以前做电商留下来的个体户,现在出现长期未申报、税务异常、补税金额较高或者普通注销无法正常推进的情况,也可以先把主体数量、经营年份、平台流水和目前税务状态整理清楚,再具体判断应该从哪里处理。

本文根据国家税务总局公开案例及现行公开政策整理,仅作企业税务合规信息交流。具体税务处理应结合经营主体实际情况及主管税务机关要求确定。

.

电商历史个体户 · 免费风险排查

  • 帮你梳理全部主体、店铺与流水清单 —— 从注册时间、绑定店铺到平台流水逐项盘点
  • 判断税务风险等级 —— 区分正常主体与已存在历史涉税问题的主体
  • 1对1定制“梳理—申报—注销”处理方案 —— 按主体情况给出可落地的处理顺序

如果你手上还有以前做电商留下的个体户,不确定哪些能直接注销、哪些要先补申报、哪些已经被列为异常——欢迎来聊,我们帮你逐项分析。

添加企财盈在线客服(微信:jxhqcy890 / 手机:16625410105),免费获取历史主体风险排查与注销路径评估,安排专业经理解答疑惑,提供全流程合规方案一对一服务。

企财盈在线客服二维码

.

企财盈公司简介
Tags:
  • 电商个体户
  • 个体户注销
  • concealment of income
  • pay a tax one has evaded
  • E-commerce Tax Audits
  • Tax Self-Assessment
  • tax risk
  • Risks Associated with Receiving Payments Through Personal Accounts
  • Golden Tax IV, the fourth installment of the tax system
  • Financial and Tax Compliance
  • tax inspection
  • cross-border e-commerce