跨境电商 B2B 必看!注册香港公司入驻阿里国际站,真的香
在当今全球化的商业环境下,跨境电商 B2B 模式正以其独特的优势迅速崛起。对于众多从事跨境贸易的企业来说,选择一个合适的平台和注册一家有优势的公司,无疑是打开国际市场大门的关键钥匙。
查看全文
最近接触一位深圳服饰电商老板,直呼经营压力拉满——年流水1800多万,整体利润率只有8%,却被财务告知要按13%计税,全部利润填进去都不够缴税,陷入严重焦虑。
其实这是90%电商老板都会踩的税务误区。13%这个数字看起来吓人,但它把几种性质完全不同的税混在一起算,根本不是企业真实税负。今天一次拆解清楚,顺便给出一套可以直接落地的合规降负路径👇
有跨境电商合规问题也可以直接加我们企财盈客服微信咨询(微信:jxhqcy890 / 手机:16625410105)
.
先把数字摆出来。老板年流水1800万,按13%算下来是234万。但当年实际净利润才144万,全部填进去还要倒贴。
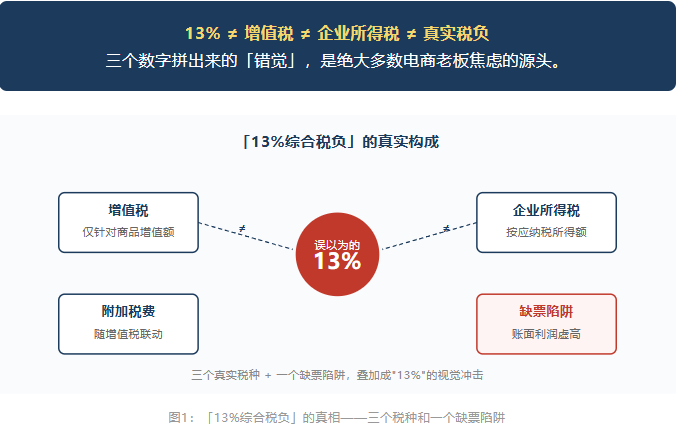
数字摆在桌上,错就错在——13%根本不是一个真实存在的税率。它是把三种性质完全不同的税,错误合并出来的一个混合数。
.
误区 01 ”增值税=全额流水计税”
很多老板看到13%第一反应就是:流水×13%等于要交的税。这是错的。增值税只针对商品增值额,不是流水全额。1800万里大部分是硬性采购成本,真正需要计税的增值额远没有想象中高。
误区 02 ”企业所得税=利润×25%”
这位老板年净利润150万,按标准税率25%是37.5万。但他根本用不上25%。2026年小微企业税收扶持政策继续执行:年应纳税所得额不超过300万的部分,按实际税率5%计算,150万只缴7.5万。
误区 03 ”账面税负高=实际税负重”
这才是真正的元凶。电商服饰行业上游多是小工厂、批发市场散户,大多不开票。系统只能按”账面没有成本”算利润,导致账面税负畸高。这不是税率问题,是供应链缺票问题。
三个误区解开,”13%”的真实结构是这样的:
| 税种 | 计算基础 | 本案金额 | 关键说明 |
|---|---|---|---|
| 增值税 | 增值额 × 13% | ≈ 18万 | 仅商品增值部分,非全额流水 |
| 企业所得税 | 净利润 × 5%(小微) | ≈ 7.5万 | 2026年小微政策,300万内5% |
| 附加税费 | 增值税联动 | ≈ 2万 | 城建税、教育费附加等 |
| 合计实际税负 | — | ≈ 27.5万 | 真实综合税负约 1.5% |
1800万流水,27.5万总税负,真实综合税负只有1.5%——而不是吓人的13%。
.
再看这位老板的实际案例。
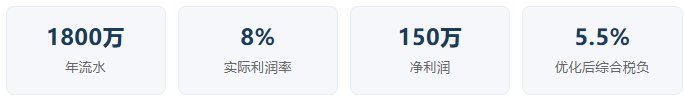
优化前,账面税负畸高,账面利润被严重侵蚀。优化后,综合税负从畸高值降到5.5%左右,利润空间大幅回升。
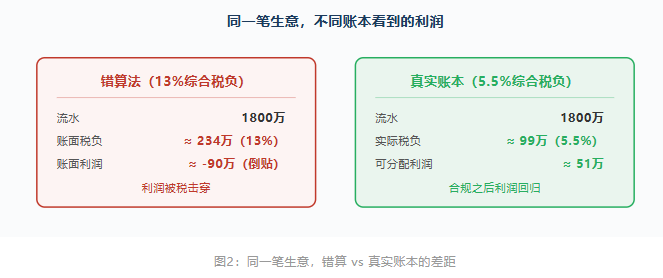
关键不是「少交税」,是把账本从错算法拉回到真实结构。合规之后,综合税负回归到5.5%左右——而不是13%。
.
误区拆完,下一步才是大家真正关心的:怎么把税负降下来?结合这位老板的调整路径,整理出三套可落地的合规方案。
① 优化供应链体系,从源头解决缺票
逐步替换无票供应商,优先对接可正常开具发票的正规厂家。短期不一定能全部替换,但每替换一家,进项抵扣就完整一截。调整后,前五大供应商已全部转为开票主体。
② 补齐合规证据链,完善成本入账依据
针对暂时无法换渠道的采购,留存采购合同、物流单据、付款凭证、入库单、对账单。即使暂时拿不到进项发票,这些资料也是合规对冲账面利润、应对核查的核心证据。
③ 优化业务主体架构,合理摊薄整体税负
拆分部分业务至小规模主体运营,享受低税率政策;或根据业务线条(自营/分销/直播/线下)合理划分主体,让不同业务形态匹配不同税务身份,整体税负自然合理化。
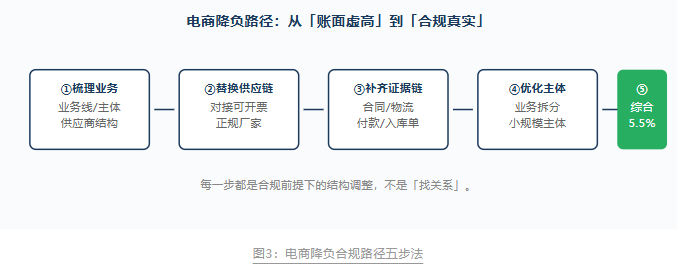
每一步都是合规前提下的结构调整,不是「找关系」。
.
聊完个案,看一眼行业。这几年接触下来,几乎所有电商老板第一次咨询时,都会带着类似的疑问:
「我利润率才8%,怎么算出来要交这么多税?」
「朋友做的公司比我大,反而税比我少?」
「增值税、所得税、小微优惠,到底怎么算?」
「上游不开票,难道要我自己补税吗?」
这些问题背后,其实指向同一个根因——大多数电商老板的税务焦虑,不是真的税负重,而是:
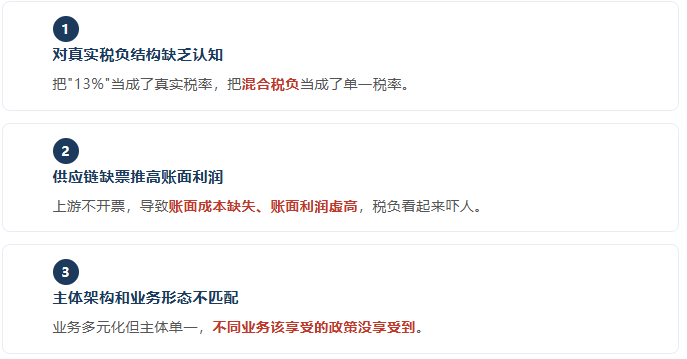
把这三件事拆开,每一件都有明确的解法。真正要做的从来不是”少缴税”,而是让账本回到真实结构。
老板们真正要解决的,从来不是那个吓人的”13%”,而是把账本从错算法拉回到真实结构。增值税看增值额、企业所得税看应纳税所得额、缺票靠供应链和证据链补齐、主体架构按业务形态合理拆分。
合规降负从来不是钻空子,而是让每一笔税都对应到真实业务、真实证据、真实成本。
电商行业最大的税务风险,从来不是政策税率,而是财税认知偏差 + 供应链不规范。
📌 如果你也遇到类似情况
如果你也是电商老板,正在为以下问题困扰:
· 账面税负看起来畸高,不知道真实税负到底是多少
· 上游供应商大量缺票,成本无法合规抵扣
· 多个平台、多种业务形态,主体架构混乱
· 小微企业政策、税收扶持到底能不能享受不清楚
· 想合规降负,但不知道从哪里开始梳理
.
建议先把以下几件事整理清楚:
· 近一年的真实流水(按平台/品类/主体分)
· 上游供应商开票情况(开票比例、是否散户/小厂)
· 目前的主体结构(公司/个体户数量及业务分布)
· 当前申报方式(一般纳税人/小规模/核定征收)
· 已收到的税务提醒或异常状态
整理清楚之后,再判断从哪一步开始合规调整。
* 本文根据现行小微企业税收政策及电商行业实际案例整理,仅用于企业税务合规信息交流。具体税务处理应结合经营主体实际情况及主管税务机关要求确定。
可扫码添加我司在线客服(微信:jxhqcy890 / 手机:16625410105),安排专业顾问解答疑问,提供专业意见及全程一对一服务。