国外资金这样回国,税率只有1%而且合规!
海外贸易资金如何收款?有没有安全合规的操作方式?在国外有资金,一般是个人或者公司在与国外公司有业务往来并且产生了营收,这种情况其实是有办法合规合法操作的,而且回款的税率极低!在提供方法之前,我们先了解一下大部分人都是怎么做的?
查看全文
骗取出口退税2961.38万元,追缴加罚款9000.66万元,7人被抓捕归案,4家企业被停止办理出口退税三年——这是国家税务总局深圳市税务局官网通报的一起真实案件。
外贸圈里心照不宣多年的”买单出口”,在这份通报里被彻底摆上台面,法律定性写得清清楚楚:骗取出口退税。这篇文章用官方通报披露的原始细节,把这套操作的来龙去脉、稽查手法和代价,一次拆开讲透。
如有跨境电商财税合规问题,可以直接添加企财盈在线客服(微信:jxhqcy890 / 手机:16625410105)咨询。
.
先看官方通报的事实部分。
2025年8月底,国家税务总局深圳市税务局发布案件通报:第三稽查局依法查处一起外贸企业骗取出口退税团伙案件。经查,以陈某、林某为首的2个骗税团伙,通过控制深圳市润兴泰实业有限公司等4户出口贸易企业,冒用他人棉签、湿巾、松紧带、塑料制品等货物信息报关出口,非法”买单配票”骗取出口退税共计2961.38万元。
通报同时明确:相关犯罪嫌疑人已由检察机关以涉嫌骗取出口退税罪向人民法院提起公诉。也就是说,这不只是一张天价罚单——主犯面对的,是刑事责任。
还有一个容易被忽略的细节:涉案的”出口货物”是棉签、湿巾、松紧带、塑料制品这类低值日用杂货。这不是巧合——骗税团伙偏爱”低货值、易凑量、退税率稳定”的品类,单票金额不起眼,凑起量来却非常可观。做这类产品出口的卖家,更应该把这篇看完。
.
很多中小卖家对”买单出口”的认知是模糊的,甚至以为它只是”行业常规操作”。但拆开官方通报的表述,这套骗局的核心只有一句话:整套链条里,没有一笔真实业务。
具体分三步:
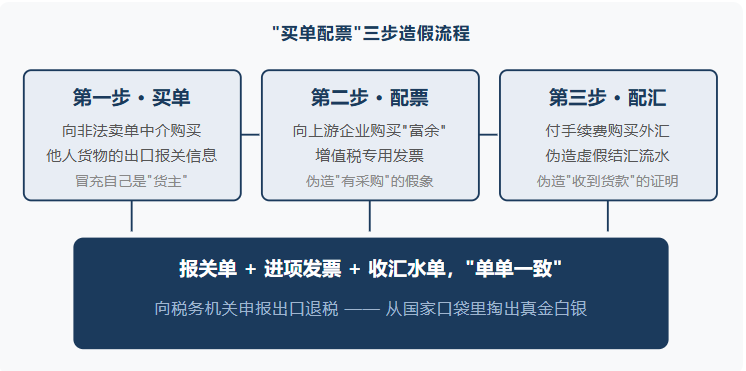
企业自身没有真实出口业务,向非法卖单团伙购买他人真实出口货物的信息,把别人的货”变成”自己申报退税的依据。官方通报的表述是——检查人员比对运输与发货人信息后发现,真实货主另有其人,涉案企业只是冒用他人信息的”假货主”。
向上游实体经营企业购买”富余”的增值税专用发票,伪造”我有真实采购”的假象。出口退税的前提是”先交过税”,没有真实采购却持有进项发票,本身就是虚开发票——这是整个链条里刑事风险最高的一环。
以一定手续费,向有真实结汇需求的人购买外汇做虚假结汇,凑齐”收到外汇货款”的水单。货物流、发票流、资金流三张皮,就这样被人为缝成了一套”单单一致”的申报材料。
看懂了吗?货是别人的,票是买的,外汇流水是假的——整条链路上唯一真实的东西,是从国库退出来的税款。这就是为什么法律对它的定性从来不是”违规操作”,而是”骗取出口退税”。
.
比起案件本身,通报披露的稽查过程更值得每一位卖家细读——因为它回答了那个很多人心存侥幸的问题:”这么多年没查到我,是不是就安全了?”
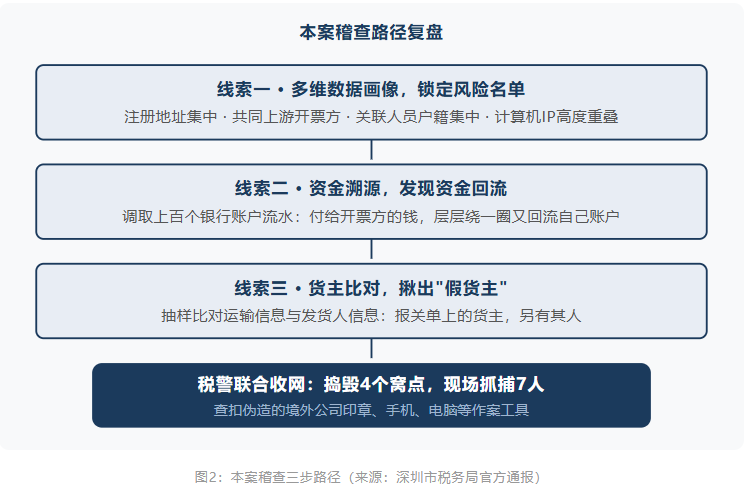
这三条线索,没有一条依赖”举报”或”运气”:
这背后的大背景是:金税四期之下,货物流、发票流、资金流、合同流”四流”数据全面打通,税务、海关、银行、外汇部门的数据比对已经成为常规动作。过去”各管一摊、信息不通”的空子,正在被一条条填平。靠单据拼接出来的”生意”,等于把证据链亲手送到了监管面前。
.
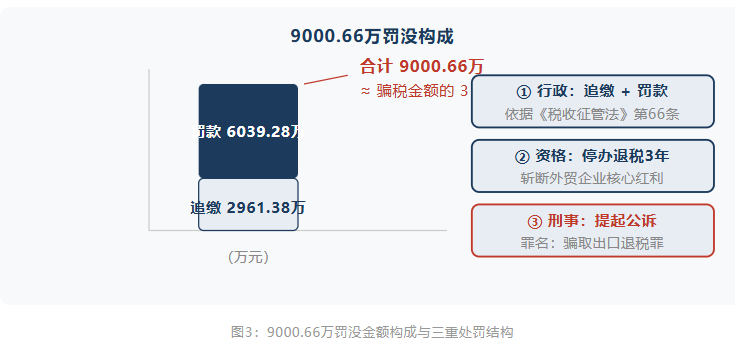
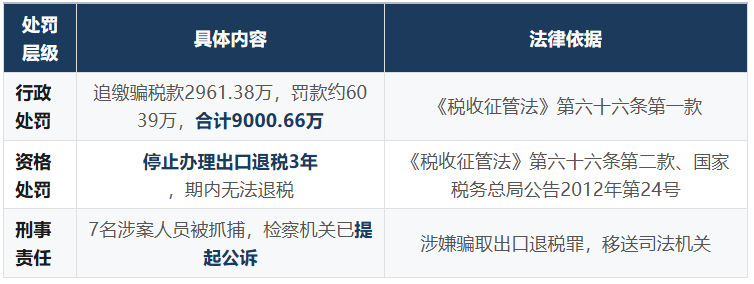
再看处罚。这起案件的处罚由三部分叠加构成,每一部分都有明确的法定依据:
这里划两个重点:
第一,罚款倍数不是拍脑袋。《税收征管法》第六十六条规定:骗取出口退税的,追缴骗取的退税款,并处骗取税款一倍以上五倍以下的罚款。本案罚款部分约6039万,约为骗税金额的2倍——在法定区间内,但叠加追缴后总代价达到骗税额的3倍。
第二,”停退税三年”对很多外贸企业几乎是经营死刑。退税款是外贸企业利润的重要来源,13%的退税款一旦断供三年,报价竞争力、现金流、客户订单都会被同行合规企业反超。更别说涉案主体还会面临信用降级、银行贷款和供应链垫资受阻的连锁反应。
还有一个必须说透的点:骗税定性不受3-5年追征期的限制。普通的少缴税款行为,法定追征期一般是3至5年;但一旦被定性为偷税、骗税,税务机关可以无限期追征。也就是说,多年前的历史买单记录,同样可能被倒查。心存”过去的事就过去了”想法的卖家,需要重新掂量这句话的分量。
.
提醒一:别赌”法不责众”
买单出口在行业里存在多年,”大家都这么做”给了很多人安全感。但法律定性从来没有变过:没有真实业务、虚构出口骗取退税,就是骗税。本案从数据画像到收网,全程没有依赖举报——不是不查,是数据和时机到了。骗税不受普通追征期限制,历史记录一样能倒查。
提醒二:历史问题,千万别自己”动手脚”
有历史买单记录的卖家,最危险的动作是销毁单证、突击改账、把资金流水搅乱——这些动作会把本可以梳理的行政风险,升级成证据确凿的刑事风险。正确的顺序是:先停止新增违规操作,再做历史单证的风险分级评估,最后设计转合规路径。慌乱中的每一步自作主张,都可能变成呈堂证供。
提醒三:转合规,宜早不宜迟
0110一般贸易、1039市场采购、9810跨境电商出口,都是有明确政策依据的正规通道:供应商能开票的走0110正常退税;小批量无票杂货可以研究1039的免征不退;海外仓备货的卖家看9810的退税路径。各有各的解法,前提是尽早规划——转合规需要时间,等稽查上门再转,就来不及了。
这起案件真正值得记住的,不是9000万这个数字,而是查案的方式:数据画像、资金回流、货主比对——每一条线索都来自数据本身,而不是运气。当”四流一致”成为监管标配,靠单据拼接出来的”生意”,从一开始就是把证据链交到了别人手里。
外贸的利润越来越薄,但越是利润薄的时候,越不能在合规上赌运气。靠灰色操作压出来的价格优势,迟早会连本带利地还回去;真正能在这个行业待得久的,是从第一笔订单就把合规做扎实的企业。
走得稳,永远比走得快更重要。
信息来源:国家税务总局深圳市税务局官网通报《数据溯源辨”真假货主”——揭示深圳4户外贸出口企业”买单配票”骗取出口退税真相》(2025年9月发布)。本文为合规科普内容,不构成对任何具体案件的评价,具体业务请以主管税务机关认定为准。
出口合规,从一次诊断开始
历史出口单证风险诊断 —— 梳理买单出口历史记录,评估风险等级
买单出口转合规路径设计 —— 0110 / 1039 / 9810 模式选型与落地
出口退税全流程代理 —— 单证规范、申报、退税款到账
财税架构与风险隔离 —— 主体设计、四流合一体系建设
如果你有历史买单记录担心被倒查、供应商开不了专票不知道怎么合规出口、想做9810/1039但不确定适不适合自己——欢迎来聊,企财盈团队帮你逐项分析。
可添加企财盈在线客服(微信:jxhqcy890 / 手机:16625410105),我们将据此安排专业经理提供针对性答疑。